Domain tuning-folien.de kaufen?
Wir ziehen mit dem Projekt
tuning-folien.de um.
Sind Sie am Kauf der Domain
tuning-folien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tuning-folien.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
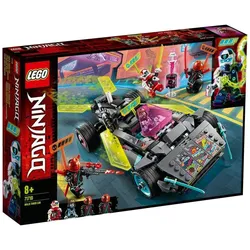
LEGO® NINJAGO® 71710 Ninja-Tuning-FahrzeugDonnere mit dem Ninja-Tuning-Fahrzeug durch das gefährliche Gelände in Prime Empire! Wechsle dann in den Flugmodus und flitze durch die Luft! Scott hat dieses schwer gepanzerte Fahrzeug konstruiert. Zusammen mit Digi Kai will er damit die bösen Rot Visiere verscheuchen. Schließ dich den beiden Helden an, um dir die begehrten Key-Tanas zu holen und aus dem Prime Empire zu entkommen. • Starkes LEGO® NINJAGO® Ninja-Tuning-Fahrzeug, das sich in einen Spielzeug-Flieger verwandeln lässt. Ein tolles Geburtstagsgeschenk für Kinder, die gerne NINJAGO® Autos bauen und es lieben, sich eigene Rollenspiele mit ihren geliebten Ninja-Helden auszudenken. • Dieses Bauset enthält ein Ninja-Tuning-Fahrzeug und 4 Minifiguren: die NINJAGO® Helden Digi Kai und Scott sowie zwei Rot Visiere. Kleine Kinder werden gerne der echten Welt entfliehen und Actionszenen mit diesem Flitzer nachstellen, um sich ein Key-Tana zu holen. • Dieses fantastische Kinderspielzeug eröffnet kleinen Baumeistern viele Möglichkeiten, denn sie können dem Ninja-Tuning-Fahrzeug auch Flügel spendieren und es in einen Flieger verwandeln. Die 4 Baufiguren sind mit neuen Display-Tafeln ausgestattet, die ihre verbliebenen Leben anzeigen. • Dieses 419-teilige Ninja-Spielset bietet Jungen und Mädchen ab 8 Jahren ein lohnendes Bauerlebnis und ist zudem ein tolles Geburtstagsgeschenk. Das Spielset ist ab Januar 2020 erhältlich und wird Mini-Ninja garantiert viele Stunden intensiv beschäftigen und ihnen jede Menge Rennspaß bieten. • Dieser LEGO® NINJAGO® Flitzer ist das perfekte Spielzeug für zu Hause und unterwegs. Das Ninja-Tuning-Fahrzeug ist 6 cm hoch, 33 cm lang und 11 cm breit. • Für dieses Spielset werden keine Batterien benötigt. Sobald das Auto gebaut ist, steht spannendem Spielspaß in der NINJAGO® Fantasiewelt nichts mehr im Weg – und zwar ohne einen Tankstopp. • Das perfekte LEGO® Geschenk für junge Baumeister. Den Steinen und Baufiguren liegen einfache Bauanleitungen bei, um den LEGO Flitzer schnell startklar zu machen. • LEGO® NINJAGO® Bausets wecken die Kreativität der Kinder und lassen sie in eine aufregende Spielwelt eintauchen, in der sie ihre liebsten Ninja-Helden auf endlose Abenteuer begleiten und es mit den Kräften des Bösen aufnehmen können.250,00 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Krenz, Egon: Gestaltung und VeränderungGestaltung und Veränderung , Erinnerungen , Radaufhängung, Federung & Lenkung > Motorrad- & Rollerteile & -zubehör , Erscheinungsjahr: 20231016, Produktform: Leinen, Titel der Reihe: Edition Ost##, Autoren: Krenz, Egon, Seitenzahl/Blattzahl: 352, Abbildungen: mit Abbildungen/Bildteil mit Personenregister, Keyword: Aufbruch und Aufstieg; Autobiografie Egon Krenz; Berlin; Bonn; China; DDR-BRD; DDR-Politik; DDR-Politiker; DDR-Politiker-Biografie; DDR-Staatsmann; Deutsche Demokratische Republik; Deutschland-Politik; Egon Krenz Biografie; Egon Krenz-Buch; Egon Krenz-Erinnerungen; Erich Honecker; FDJ-Funktionär; GDR; Glasnost; Herbst 1989; Kalter Krieg; Komm mir nicht mit Rechtsstaat; Kommunismus; Memoiren Egon Krenz; Michail Gorbatschow; Moskau; Ostdeutschland; Osten-Westen; Perestroika; Politbüro; Reformen; SED; SPIEGEL-Bestseller-Autor; Sowjetunion; Sozialismus; UdSSR; Walter Ulbricht; Wir und die Russen; Zeitgeschehen; deutsche Geschichte; deutsche Politik; deutsche Zeitgeschichte; großer Bruder, Fachschema: DDR~Deutschland / DDR~DDR / Erinnerung, Gespräch, Tagebuch~Deutsche Geschichte / 20. Jahrhundert~Linke (politisch)~Innerparteilich~Partei (politisch)~Politik / Recht, Staat, Verwaltung, Parteien~Internationale Zusammenarbeit~Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Kalter Krieg~Krieg / Kalter Krieg, Fachkategorie: Memoiren, Berichte/Erinnerungen~Tatsachenberichte, allgemein~Demokratische Ideologien: Sozialismus, Mitte-links~Politische Führer und Führung~Politische Parteien~Zentralregierung: Politik~Internationale Beziehungen~Politische Kontrolle, Propaganda und Freiheitsrechte~Kalter Krieg~Biografien: Wirtschaft und Industrie, Region: Deutschland~Ostdeutschland, DDR, Sprache: Deutsch, Zeitraum: ca. 1945 bis ca. 1990 (die Zeit des Kalten Krieges), Thema: Entdecken, Warengruppe: HC/Politikwissenschaft/Soziologie/Allgemeines, Fachkategorie: Autobiografien: historisch, politisch, militärisch, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Das Neue Berlin, Verlag: Das Neue Berlin, Verlag: Das Neue Berlin, Produktverfügbarkeit: 02, Länge: 213, Breite: 152, Höhe: 40, Gewicht: 770, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Nachfolger: 9783360028051, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0600, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **

Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Wertstoffkennzeichnung "Folien", Folie, 300x300 mmWertstoffkennzeichnung Folien Material: Folie selbstklebend Format: 30 x 30 cm Textfarbe: Schwarz Grundfarbe: Weiß Basis-Mengeneinheit: Stück Material: Folie Menge pro Einheit: 1 Mengeneinheit: Stück Alternative Nr.: 2610F30 Breite in mm: 300 Höhe in mm: 300 Randfarbe: Grün10,89 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
LEGO® NINJAGO® 71710 Ninja-Tuning-FahrzeugDonnere mit dem Ninja-Tuning-Fahrzeug durch das gefährliche Gelände in Prime Empire! Wechsle dann in den Flugmodus und flitze durch die Luft! Scott hat dieses schwer gepanzerte Fahrzeug konstruiert. Zusammen mit Digi Kai will er damit die bösen Rot Visiere verscheuchen. Schließ dich den beiden Helden an, um dir die begehrten Key-Tanas zu holen und aus dem Prime Empire zu entkommen. • Starkes LEGO® NINJAGO® Ninja-Tuning-Fahrzeug, das sich in einen Spielzeug-Flieger verwandeln lässt. Ein tolles Geburtstagsgeschenk für Kinder, die gerne NINJAGO® Autos bauen und es lieben, sich eigene Rollenspiele mit ihren geliebten Ninja-Helden auszudenken. • Dieses Bauset enthält ein Ninja-Tuning-Fahrzeug und 4 Minifiguren: die NINJAGO® Helden Digi Kai und Scott sowie zwei Rot Visiere. Kleine Kinder werden gerne der echten Welt entfliehen und Actionszenen mit diesem Flitzer nachstellen, um sich ein Key-Tana zu holen. • Dieses fantastische Kinderspielzeug eröffnet kleinen Baumeistern viele Möglichkeiten, denn sie können dem Ninja-Tuning-Fahrzeug auch Flügel spendieren und es in einen Flieger verwandeln. Die 4 Baufiguren sind mit neuen Display-Tafeln ausgestattet, die ihre verbliebenen Leben anzeigen. • Dieses 419-teilige Ninja-Spielset bietet Jungen und Mädchen ab 8 Jahren ein lohnendes Bauerlebnis und ist zudem ein tolles Geburtstagsgeschenk. Das Spielset ist ab Januar 2020 erhältlich und wird Mini-Ninja garantiert viele Stunden intensiv beschäftigen und ihnen jede Menge Rennspaß bieten. • Dieser LEGO® NINJAGO® Flitzer ist das perfekte Spielzeug für zu Hause und unterwegs. Das Ninja-Tuning-Fahrzeug ist 6 cm hoch, 33 cm lang und 11 cm breit. • Für dieses Spielset werden keine Batterien benötigt. Sobald das Auto gebaut ist, steht spannendem Spielspaß in der NINJAGO® Fantasiewelt nichts mehr im Weg – und zwar ohne einen Tankstopp. • Das perfekte LEGO® Geschenk für junge Baumeister. Den Steinen und Baufiguren liegen einfache Bauanleitungen bei, um den LEGO Flitzer schnell startklar zu machen. • LEGO® NINJAGO® Bausets wecken die Kreativität der Kinder und lassen sie in eine aufregende Spielwelt eintauchen, in der sie ihre liebsten Ninja-Helden auf endlose Abenteuer begleiten und es mit den Kräften des Bösen aufnehmen können.250,00 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Krenz, Egon: Gestaltung und VeränderungGestaltung und Veränderung , Erinnerungen , Radaufhängung, Federung & Lenkung > Motorrad- & Rollerteile & -zubehör , Erscheinungsjahr: 20231016, Produktform: Leinen, Titel der Reihe: Edition Ost##, Autoren: Krenz, Egon, Seitenzahl/Blattzahl: 352, Abbildungen: mit Abbildungen/Bildteil mit Personenregister, Keyword: Aufbruch und Aufstieg; Autobiografie Egon Krenz; Berlin; Bonn; China; DDR-BRD; DDR-Politik; DDR-Politiker; DDR-Politiker-Biografie; DDR-Staatsmann; Deutsche Demokratische Republik; Deutschland-Politik; Egon Krenz Biografie; Egon Krenz-Buch; Egon Krenz-Erinnerungen; Erich Honecker; FDJ-Funktionär; GDR; Glasnost; Herbst 1989; Kalter Krieg; Komm mir nicht mit Rechtsstaat; Kommunismus; Memoiren Egon Krenz; Michail Gorbatschow; Moskau; Ostdeutschland; Osten-Westen; Perestroika; Politbüro; Reformen; SED; SPIEGEL-Bestseller-Autor; Sowjetunion; Sozialismus; UdSSR; Walter Ulbricht; Wir und die Russen; Zeitgeschehen; deutsche Geschichte; deutsche Politik; deutsche Zeitgeschichte; großer Bruder, Fachschema: DDR~Deutschland / DDR~DDR / Erinnerung, Gespräch, Tagebuch~Deutsche Geschichte / 20. Jahrhundert~Linke (politisch)~Innerparteilich~Partei (politisch)~Politik / Recht, Staat, Verwaltung, Parteien~Internationale Zusammenarbeit~Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Kalter Krieg~Krieg / Kalter Krieg, Fachkategorie: Memoiren, Berichte/Erinnerungen~Tatsachenberichte, allgemein~Demokratische Ideologien: Sozialismus, Mitte-links~Politische Führer und Führung~Politische Parteien~Zentralregierung: Politik~Internationale Beziehungen~Politische Kontrolle, Propaganda und Freiheitsrechte~Kalter Krieg~Biografien: Wirtschaft und Industrie, Region: Deutschland~Ostdeutschland, DDR, Sprache: Deutsch, Zeitraum: ca. 1945 bis ca. 1990 (die Zeit des Kalten Krieges), Thema: Entdecken, Warengruppe: HC/Politikwissenschaft/Soziologie/Allgemeines, Fachkategorie: Autobiografien: historisch, politisch, militärisch, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Das Neue Berlin, Verlag: Das Neue Berlin, Verlag: Das Neue Berlin, Produktverfügbarkeit: 02, Länge: 213, Breite: 152, Höhe: 40, Gewicht: 770, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Nachfolger: 9783360028051, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0600, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Vigor, Fahrzeug Werkzeug, Montage-Gegenhalteplatte FORDDie Montage-Gegenhalteplatte ist ein essentielles Bauteil, das für verschiedene Fahrzeugmodelle von FORD, MAZDA, Volvo und Landrover geeignet ist. Diese Platte ist speziell für den Einsatz mit einer M20 Spindel konzipiert und hat einen Innendurchmesser von 20,25 mm. Sie bietet eine zuverlässige Unterstützung bei Montagearbeiten und trägt zur Stabilität und Sicherheit während der Installation von Fahrzeugkomponenten bei. Mit einem Gewicht von 0,66 Kilogramm ist die Platte robust und langlebig, was sie zu einer wertvollen Ergänzung für die Werkstatt oder den Heimgebrauch macht. Die Vielseitigkeit dieser Montage-Gegenhalteplatte ermöglicht ihre Verwendung in einer Vielzahl von Fahrzeugen, darunter Modelle wie der FORD Mondeo, Focus, C-Max, S-Max und Kuga sowie der MAZDA 3 bis 6, 5 und CX7. Auch für Volvo-Modelle wie den V70 und S40/V50 sowie den Landrover Freelander 2 ist sie geeignet. Diese Gegenhalteplatte ist ein unverzichtbares Werkzeug für alle, die Wartungs- oder Reparaturarbeiten an den genannten Fahrzeugen durchführen möchten.110,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dusch Folien ARM Lang 80Cm x2 2x5 St FolieSet enthält2x ILLA® Duschfolien Arm lang - 80cm 5 StDie stabilen PE-Folien von ILLA® schützen den Gips oder Verband beim Duschen. Der patentierte Klebeverschluß verhindert das Eindringen von Feuchtigkeit. Dabei ist die Handhabung ganz einfach. Je...36,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.